harukamuy
アメリカの20年国債に「廃止論」。理由は、高くつくから⁉︎
10月13日、TBS CROSS DIGに、ブルームバーグの「米20年債に再び廃止論」という記事が載った。
20年もの国債は、あまり意識したことがなかった。ニュースで聞くのは、たいてい10年ものだ。わたしは、アメリカの債券をまとめて持てるETF(上場投資信託)のBNDを、230口(口は、ETFを数える単位)持っている。
気になったのは、なぜ廃止なのか。いらないものなら、やめてもいいと思う。でも、たぶん、そういう話ではない。
❓「なぜ、廃止の話が出ているの?」
⚖️「やめたら、どうなるの?」
🧺「わたしのBNDには、関係あるの?」
結論から言うと、20年債は「いらない」のではなく、国にとって「高くつく」借り方だ。ただ、やめれば、別の心配も出てくる。
順番に見ていく。
1. 20年債って、どんな国債?
国債は、国の借金の証書だ。国債を買うことは、国にお金を貸すことになる。貸したお金に対して、1年にどれだけ利息を受け取れるかの割合が「利回り」で、国債の利回りは「金利」とも呼ばれる。アメリカの国債には、返すまでの期間(満期)がいろいろある。1年より短いもの、2年、5年、10年、そして20年と30年。
20年債は、1981年に定期的な発行が始まり、1986年にいったんやめている。それを2020年5月に、当時のムニューシン財務長官が復活させた。「最小のコストで借りる力を広げるため」で、「買いたい人は多い」と見込んでいた。
国債は、発行されたあとも、市場で売り買いされている。いま市場にあるアメリカの国債のうち、20年債は1.34兆ドルで、全体の4.2%ほど。それほど大きな存在ではない。
2. なぜ、廃止の話が出ているの?
いちばんの理由は、利回りだ。
ふつうは、満期が長いほど利回りは高くなる。長くお金を貸すほど、先が読めないぶん、高い利息を求められるからだ。だから、20年は10年と30年のあいだに来るはずだ。
でも実際は、20年だけが飛び出している。10年と30年を結んだ点線より、0.23ポイント(%どうしの差)高い。30年より高い日のほうが多い。
10年債と30年債は、買う人が多く、よく取引されている。20年債は、そのあいだにはさまれていて、買いたい人が少なめだ。
10年債は、世界の金利の「ものさし」。住宅ローンや会社の借金の金利も、10年債を目安に決まることが多い。30年債は、いちばん長い国債で、30年先のお金にそなえる年金や保険会社が買いたがる。20年債は、そのどちらの役目も持っていない
1986年に発行をやめてから、2020年に復活するまで、新しい20年債は出なかった。そのあいだに、市場は10年と30年を中心に、売り買いの仕組みや習慣をつくってきた
買う人が少ないと、すぐに売れないことがある。2020年の分析では、20年債の売り買いの注文の量は、30年債の6割ほど。売りにくいものを持つなら、そのぶん利回りを上乗せしてほしい、と買う側は考える
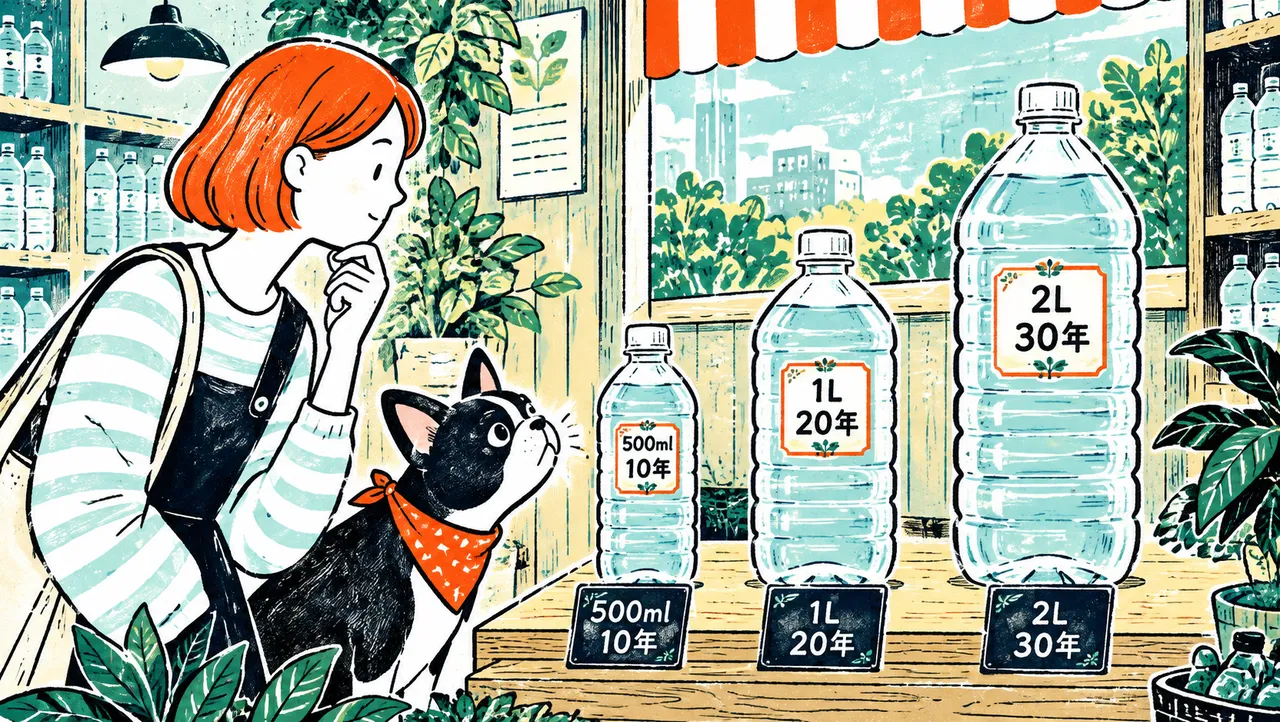
ペットボトルの飲み物は、500mlと2Lがよく売れる。そのあいだの1Lは、置いてあっても手に取られにくい。20年債は、その1Lのような立ち位置だ
国債の利回りは、市場の売り買いで決まる。買いたい人が少ないと値段が下がり、そのぶん利回りは上がる。利回りと値段は、反対に動く。
国が新しく国債を出すときも、市場の利回りに合わせないと売れない。利回りが高いということは、国が払う利息が多いということだ。その利息は、税金から払われる。20年債を復活させたムニューシン氏も、2024年に「納税者にとって高くつくだけだ」と、やめるべきだと話している。
しかも、いまはアメリカの金利全体が高い。国が新しく国債を売る「入札」でも、10月7日の10年債は5.300%、8日の30年債は5.618%で、どちらも2000年以来の高さだった(入札の利回りは、その日の終わりの利回りとは少しちがう)。アメリカの国が払う利息は、2025年10月から2026年8月までの11か月(アメリカの国の会計年度は10月から)で1兆170億ドル。国の支出の14.9%で、国防費より多い。
そこで、ウォール街では、20年債をやめるのでは、という見方が出てきた。ドイツ銀行で市場の分析を担当するストラテジストは、ニューヨークで、取引のある投資家を訪ねてまわった。そのあと、「20年債の発行停止が近い、という声が聞かれた」とレポートに書いている。シティグループも、20年債の発行が減るか、なくなる可能性があるとみている。シティは、アメリカの財務省がこう動く、と予想している。20年債と30年債を、1回に売る量を30億ドル(約4,760億円)ずつ減らす。そのぶん足りなくなるお金は、1年より短い国債(Tビル)で借りる。長い借金を減らして、短い借金に置きかえる、ということだ。いまは短い国債のほうが利回りが低いので、そのぶん利息を抑えられる。
3. やめたら、どうなるの?
アメリカは、2001年に30年債の発行をやめたことがある。理由は、「いまの赤字は一時的で、いずれ黒字に戻る。だから30年債は要らない」だった。新しい30年債が出なくなれば、いまある30年債は、数が限られる。発表の日、その30年債を買う人が一気に増えて値段が上がり、利回りは1日で0.33ポイント下がっている。
でも、黒字に戻るという見通しは外れ、赤字が続いた。そして2006年に、30年債は再開されている。
今回は、見方が分かれている。登場する人たちを、立場ごとに並べてみる。
BNPパリバは、20年債をやめると「債券自警団を勢いづかせる」とも指摘している。債券自警団は、国の借金に不安を感じると、国債を売って金利を押し上げる投資家たちのことだ。10月3日の雇用統計の記事で書いた「債券市場は、だれでも脅せる」という話と、根っこは同じだ。2001年は、数が減って利回りが下がった。BNPパリバが心配しているのは反対に、国の借金への不安が強まり、国債がまとめて売られて利回りが上がることだ。
答えは、10月16日の質問票と、11月4日の発表で見えてくる。
4. わたしのBNDには、関係あるの?
BNDの中に、20年債がどれくらいあるか数えてみた。
20年債は、BNDの3.0%、約7.8万円ぶんだった。
「廃止」は、20年債を新しく発行するのをやめる、という意味だ。いまある20年債は、市場に残る。BNDの中の20年債が、なくなるわけではない。
5. わたしは、どう思う?
わたしたちにとって、国の恵みになるだろう。
アメリカの初代財務長官になった、アレクサンダー・ハミルトンの言葉だ。1781年、まだ独立戦争のさなかに、国の財政の責任者に指名されたばかりのロバート・モリスにあてた手紙に書いている。国の借金は、それ自体が悪いのではない。多すぎなければ、国をまとめる力にもなる、という意味だ。
20年債の廃止論が出てくるのも、国の借金がふくらんで、払う利息が重くなってきたからだ。借金がふくらむと、どうやって借りるかまで悩むことになる。
20年債は、いらないのではなく、高くつく。そして、やめれば、それはそれで心配のサインになる。
わたしのBNDの中では、20年債は26本で3.0%、約7.8万円ぶん。1万本をこえる債券に分散されている割には、大きい印象だ。
20年債は、日本のことわざで言う「帯に短し襷に長し(おびにみじかし、たすきにながし)」なのかもしれない。中途半端で、どちらの使い道にも合わない、という意味だ。ただ、わたしは、10年と30年があるなら、20年もほしいと思ってしまう。
6. まとめ
- アメリカの20年国債に、ふたたび「廃止論」が出ている。ドイツ銀行は「発行停止が近い」という声を伝え、シティは発行が減るか、なくなる可能性があるとみている
- 20年債は、いらないのではなく、国にとって高くつく。10月9日の利回りは5.65%で、10年(5.24%)だけでなく30年(5.60%)より高い
- 理由は、買いたい人が少なめなこと。利回りが高いぶん、国が払う利息が増え、その利息は税金から払われる
- 一方で、やめると「財務省が打つ手をなくした」と受け取られるおそれもある。2001年には30年債をやめ、赤字が続いて2006年に再開した
- わたしのBNDの中の20年債は3.0%、約7.8万円ぶん。やめるのは新しく発行することで、いまある20年債はそのまま残る
- 10月16日の質問票と、11月4日の発行計画の発表で、答えが見えてくる
・利回り:アメリカ財務省「Daily Treasury Par Yield Curve Rates」(2001年・2020〜2026年の年別データ)
・20年債の歴史:TreasuryDirect「Bonds timeline」、アメリカ財務省(2020年1月16日)
・20年債の売り買いのしやすさ:ニューヨーク連銀「How Liquid Is the New 20-Year Treasury Bond?」(2020年7月)
・年金と20年債:ルーミス・セイレス「New 20-Year Treasury Bond: Relevance for Pensions」(2020年6月)
・30年債の停止と再開:アメリカ財務省(2001年10月31日)、米議会調査局の資料
・ムニューシン元長官:Fortune(2024年8月7日)
・入札の結果:TreasuryDirect(10年債 10月7日、30年債 10月8日)
・利払い:アメリカ財務省「月次財政報告」(2026年度10月〜8月)
・20年債の残高:アメリカ財務省「国債残高統計」(2026年9月30日)
・BNDの中身:Vanguard「BND」
・予定:アメリカ財務省「Quarterly Refunding」
・格言:Alexander Hamilton, Letter to Robert Morris(1781年4月30日)。原文は「A national debt if it is not excessive will be to us a national blessing」。訳はわたし