harukamuy
「米国債は買うな」と債券王。原文を読んでみたら、意見はいろいろだった
10月11日の日本経済新聞の電子版に、「新旧カリスマが忠告『米国債は買うな』 消える安全資産、悩む投資家」という見出しが載っていた。
アメリカの国債の利回りが上がっている。利回りは、債券を買った人が受け取る利息の割合のことだ(国債の利回りは、「金利」とも呼ばれる)。新しく出る債券の利回りが上がると、利回りの低い前からの債券は人気がなくなり、値段が下がる。わたしは、アメリカの債券をまとめて持てるETF(上場投資信託)のBNDを230口(口は、ETFを数える単位)持っている。他人ごとではない。
ただ、記事は会員限定で、わたしは冒頭しか読めなかった。そこで、記事に出てくる「カリスマ」の発言を、元の文章で探してみた。
🔄「反対の意見はあるの?」
📉「BNDには、どう効くの?」
🐾「わたしは、どうする?」
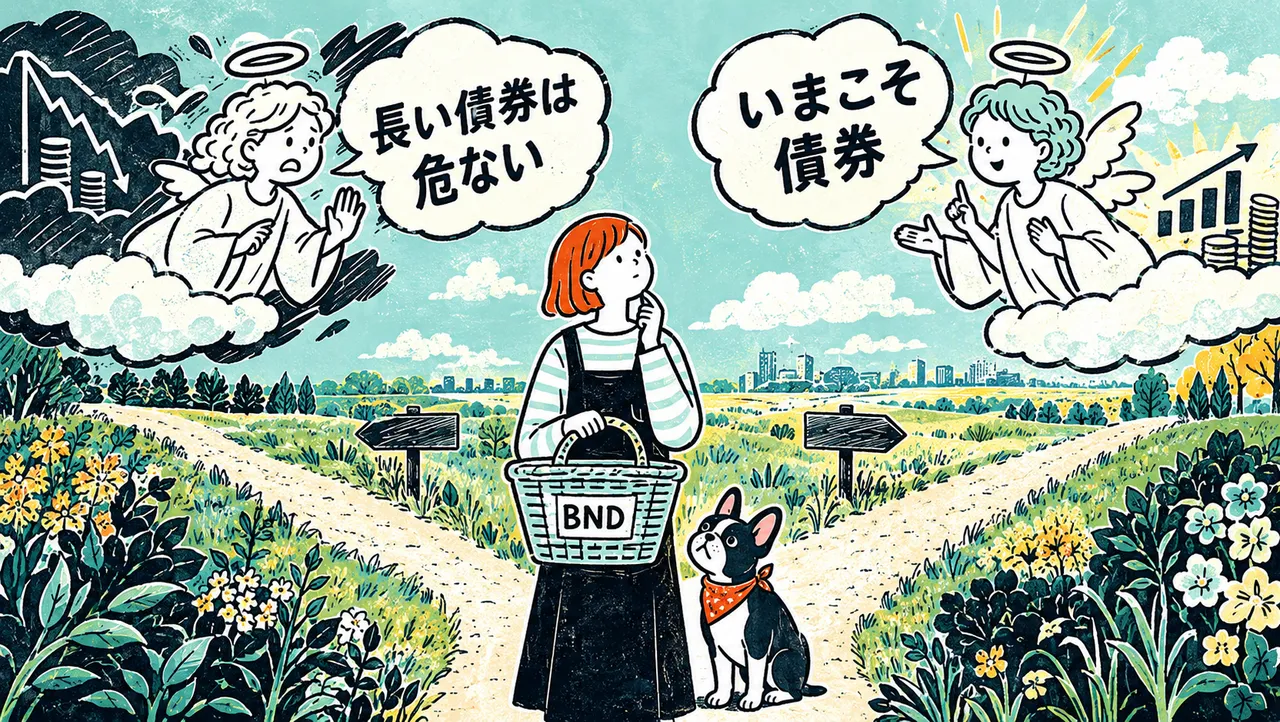
先に、調べてわかったことを書いておく。グロス氏の原文には、「債券は持つな。ただし、1年ものの短期国債は別」と書いてあった。反対に、「いまこそ債券」という運用会社も多い。
順番に見ていく。
1. いま、何が起きているの?
まず、数字から。
アメリカの10年国債の利回りは、年はじめの4.18%から、10月5日には5.31%まで上がった。2002年以来の高さだ。10月3日の雇用統計の記事でも書いたとおり、雇用が弱くても、国債の金利は下がらなかった。
いちばん安全とされてきた米国債の値段が、不安定になっている。日経の記事は、一部の市場参加者が、景気が悪くなったときに「逃げ場なし」となる最悪のシナリオを警戒し始めている、と書いていた。
実際、ゴールドマン・サックスは10月の分析で、株と債券がいまは同じ方向に動きやすく、満期(お金が返ってくるまで)の長い債券は、株が下がったときの守りとして頼れないかもしれない、と書いている。
2. 債券王は、本当は何と言ったの?
1つ目の疑問。記事のキーワードや関連記事から見ると、「新旧のカリスマ」は、この2人のようだ。
「債券は持つな。ただし、いま4.55%の1年ものの短期国債は別だ」。理由は、アメリカの借金がふくらみすぎていること。株についても「記録的な高値には慎重に」と書き、いまのモットーは「守ること」だという
「次の景気後退では、長期金利は上がる」。景気が悪くなると財政赤字がさらにふくらみ、借金への不安で金利が上がる、という見方だ。いまを「あべこべの国」と呼んでいる
グロス氏の文章のタイトルは「債券は持つな、株にも慎重に」だ。でも本文には、「ただし、1年ものの短期国債は別」と、はっきり書いてある。見出しだけ読むと、米国債はぜんぶダメに聞こえる。避けているのは、1年ものより長い債券だ。
ガンドラック氏の「景気が悪くなっても金利が上がる」は、ふつうの考え方の逆になる。ふつうは、景気が悪くなると金利は下がって、債券の値段は上がる。だから債券は「守り」とされてきた。その前提が、くずれるかもしれない、という話だ。
3. 反対の意見はあるの?
2つ目の疑問。探してみると、「いまこそ債券」という声も、たくさんあった。
「債券への悲観は、行きすぎた。そのおかげで、投資の機会がたくさん生まれている」
利回りが上がって、債券に投資する人にとっての機会は、かなり良くなっている。利下げがなくても、債券は働く
満期が5〜7年の中くらいの国債は、魅力的。中くらいの期間で待てる人には、価値がある
10年ものの5.3%は、過去250年の平均4.7%より高い。長い目で見れば、債券の出発点として悪くない
どちらも、同じ数字を見ている。利回りが5%を超えた。「長い債券は危ない」の側は、それを「借金への不安のあらわれ」と見る。「いまこそ債券」の側は、それを「これから受け取る利息が厚くなった」と見る。同じ数字から、ちがう答えが出てくる。
4. BNDには、どう効くの?
3つ目の疑問。わたしのBND(230口、約255万円)に当てはめてみた。
BNDは、金利の変化に対する値動きの大きさを表す数字(デュレーション)が5.7年ほど。これは、金利が1%上がると、値段がおよそ5.7%下がる、という目安だ。230口なら、約14.5万円の値下がりになる。
でも、持っているあいだは、利息が入ってくる。いまの利回りは約5.1%で、利回りで見ると1年で約13万円ぶんになる。毎月受け取る分配金(BNDが利息などを配るお金)で見ると、年に約11万円だ(直近の月0.25ドルを年に直したもの)。利回りの13万円には、分配金のほかに、安くなった債券の値段が満期に向けて少しずつ戻るぶんも入っている。
ここから先の1年で考えてみる。1年のうちに金利が0.9%上がると、値段は約5.1%(約13万円)下がる。これは、1年の利回りぶん(約13万円)とほぼ同じだ。つまり、これからの1年で金利の上がり方が0.9%くらいまでなら、利回りでもらう分が値下がりを打ち消して、差し引きでマイナスにはなりにくい。
では、今年はどうだったのか。年はじめから10月までの9か月で、10年国債の金利は約1%上がった。値段にすると、約6%の値下がりになる。一方で、この9か月に入ってきた利回りぶんは、3〜4%ほどしかない。まだ1年たっていないうえに、年はじめの利回りは、いまより低かったからだ。差し引きで、約2〜3%のマイナス。実際、BNDは年はじめから、分配金を含めても約2.3%のマイナスになっている。
5. わたしは、どうする?
だれにも予測できない。
アメリカの投資家、ピーター・リンチの言葉だ。リンチは1977年から1990年まで、フィデリティの「マゼラン・ファンド」を運用した人だ。46歳で引退し、3年後の1993年に『Beating the Street』を書いている。
この本は、プロではなく、ふつうの個人投資家に向けて書かれている。この言葉は、本の最後にまとめられた「25のルール」の1つだ。続きには、「そうした予想はすべて聞き流して、自分が投資している会社で、実際に何が起きているかに集中しよう」とある。
当たるかどうかわからない予想に振りまわされるより、自分が持っているものの中身を見よう、ということだと思う。
わたしは、いろいろな視点があって、おもしろいと思う。ただ、未来を予言できる人はいない。そのことは、いつも頭の片隅においている。だから、どの意見も、話半分で聞いている。
わたしの考えは、変わっていない。AGG(BNDと同じく、アメリカの債券をまとめて持てるETF)やBNDは、値段が下がって、利回りが上がったぶん、いま割安感があると思っている。BNDは基本は持ちつづけて、分配金がたまったら買い足していく方針だ。
グロス氏が「別」にしていた1年ものの短期国債にも、興味はある。でも、外国の国債を個別で買うのは、避けたい。1本ずつ選んで管理するのは手間がかかるし、満期のたびに、受け取ったドルをどうするか決めないといけない。BNDなら、1万本をこえる債券をまとめて持てて、中身を金額で見ると、半分ほどがアメリカの国債などだ。どれを持つかも、満期が近づいた債券の入れかえも、BNDの中でやってくれる。いまはBND一本で、シンプルにしておきたい。
ただ、日本の国債で、短期でもそれなりに利回りがつくなら、ちょっと考える。いまは、そのくらいの気持ちだ。
6. まとめ
- アメリカの10年国債の利回りは、10月5日に5.31%。2002年以来の高さ
- 日経の見出しは「米国債は買うな」。グロス氏の原文は「債券は持つな。ただし1年ものの短期国債は別」
- ガンドラック氏は「次の景気後退では長期金利が上がる」。株と債券が一緒に下がる心配もある
- 一方、JPモルガン、バンガード、PIMCO、ゴールドマンは「長い目で見れば、いまの利回りの債券は悪くない」という見方
- BND 230口なら、金利が1%上がると約14.5万円下がる目安。ただ利回りで見ると1年で約13万円ぶんあり、0.9%ほどの上げなら1年で埋められる
- 未来を予言できる人はいないので、どの意見も話半分で聞く。わたしはBNDを持ちつづけ、分配金がたまったら買い足す
・グロス氏:Bill Gross「Don't own bonds and be cautious with stocks」(本人のサイト。英フィナンシャル・タイムズ 2026年9月30日付の寄稿)
・ガンドラック氏:DoubleLine「Gundlach: Rates, Risk and the Road Ahead」(2026年9月17日)
・株と債券が同じ方向に動く話:Goldman Sachs「Are bonds becoming a better investment for portfolios?」(2026年10月8日)
・「いまこそ債券」の側:J.P. Morgan Asset Management、Vanguard(9月17日)、同(9月28日)、PIMCO(10月6日)
・国債の利回り:アメリカ財務省「Daily Treasury Par Yield Curve Rates」
・BNDの数字:Vanguard「BND」
・格言:Peter Lynch, "Beating the Street"(1993年、巻末の「25 Golden Rules」)。原文は「Nobody can predict interest rates, the future direction of the economy, or the stock market. Dismiss all such forecasts and concentrate on what's actually happening to the companies in which you've invested.」訳はわたし。運用期間はフィデリティの公表資料による