harukamuy
個人向け国債の変動10年が、初めて2%台へ。それでも、投資は投資、貯蓄は貯蓄
10月6日のお昼、財務省が10年国債の入札の結果を出した。これで、個人向け国債の「変動10年」の10月募集の利率が、ほぼ決まった。見込みは2.05%。2003年に発売されてから、変動10年が2%を超えるのは初めてだ。
8月には固定5年が初めて2%を超え、9月には変動10年・固定5年・固定3年の3種類とも過去最高になった。そして10月、変動10年も2%台に届く。正式な発表は、明日10月7日だ。
🤔「手取りは、いくらになるの?」
🏦「わたしの生活防衛資金は、どうするの?」
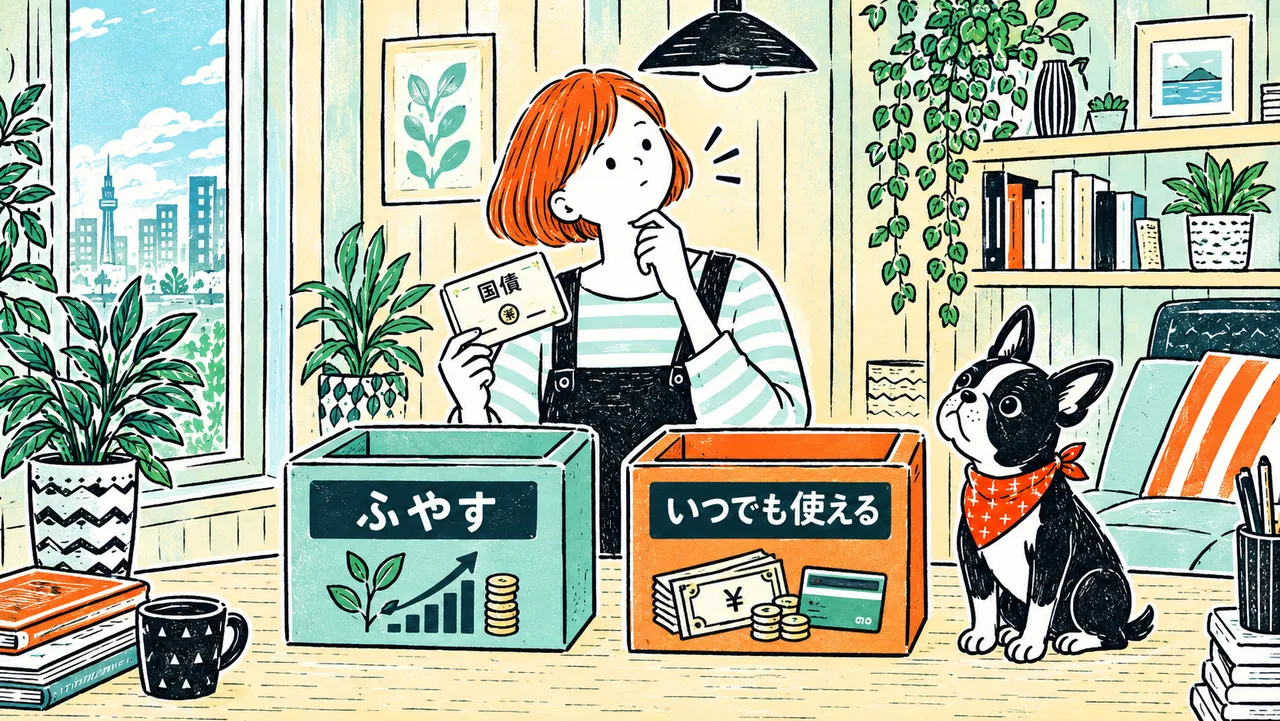
わたしは、2%は大きな節目だと思う。ただ、税引き後はまだ2%に届かない。わたしの生活防衛資金300万円は、利率ではなく使い勝手の理由で、今回も普通預金のままにする。
順番に見ていく。
1. 10月募集は、いくらになりそうか
まず、数字を並べておく。
10年国債は、銀行や保険会社などが買う、ふつうの国債だ。個人向け国債とは別のものだけれど、変動10年の利率は、この10年国債の入札の結果をもとに決まる。財務省が出す「基準金利」に0.66をかけたものだ。10月6日の入札で、基準金利は3.10%になった。3.10×0.66で2.046%。財務省は小数点第3位を四捨五入するので、2.05%になる。
基準になった10年国債の金利は、1996年8月以来の高さだ。日銀が9月に政策金利を1.25%に上げ、この先も上げると見られていることなどが、背中を押している。
変動10年は、名前のとおり、利率が半年ごとに見直される。金利が上がれば利率も上がり、下がれば下がる。ただし、0.05%より下にはならない。
2. 変動10年の2%台は、何がすごいの?
1つ目の疑問。変動10年の利率の、これまでの最高を並べてみた。
変動10年は、2003年から20年以上、一度も2%に届かなかった。2011年に決め方が変わってからも、最高は2026年9月の1.95%だ。
個人向け国債は、いま人気も高い。8月と9月に発行された分は、どちらも1か月で1兆円を超えた。1兆円を超えたのは、2007年7月以来だ。いちばん売れているのは固定5年だけれど、変動10年も含めて、国債にお金が集まり始めている。
3. 手取りは、いくらになるの?
2つ目の疑問。利率の2.05%は、税金を引く前の数字だ。
税引き後は約1.63%。物価が2%で上がっていくなら、まだ少し負けている。8月と9月に書いたとおり、増える商品ではなく、目減りの速度を落とす商品という見方は変わらない。
それでも、普通預金と比べれば差は大きい。わたしのメインの銀行の普通預金は、10月1日から0.5%になった。変動10年の2.05%は、その4倍だ。
わたしは、税引き後で2%を超えたら、リスクがほぼなく、物価にも負けない資産として、選択肢になると思っている。変動10年でいえば、税引き前で2.51%が要る。基準金利に直すと、3.8%だ。基準金利が3.8%以上になれば、変動10年の手取りは、その半年は2%に届く。いまの3.10%からは、まだ0.7ポイントある。
4. わたしの生活防衛資金は、どうするの?
3つ目の疑問。9月に書いたときと同じ計算を、10月の数字でやり直してみた。
おもしろいのは、差がほとんど変わらないことだ。変動10年の利率が上がったぶん、普通預金の金利も上がったからだ。
それでも、生活防衛資金の300万円は、このまま普通預金に置いておく。これは利率の問題ではなく、使い勝手の問題だ。個人向け国債は、発行から1年は換金できない。生活防衛資金は、いつでも使えることが目的のお金だ。
いちばん期間の短い固定3年が2%を超えたら、やっぱりちょっと考えちゃう。でも、1年で換金できるといっても、その場合は直前2回分の利子が差し引かれるので、受け取った利子とほぼプラスマイナスゼロになる。
そんなふうにいろいろ考えるのが面倒なので、わたしはシンプルにしておきたい。投資は投資、貯蓄は貯蓄。そのほうが、わたしはいいかなと思う。
5. わたしの見方
3分の1は土地に、3分の1は商いに、3分の1は手元に。
ユダヤの教えをまとめた『タルムード』に出てくる言葉だ。『タルムード』は、1500年ほど前にまとめられた、ユダヤの人たちの暮らしや決まりごとについての議論の記録になる。バヴァ・メツィア篇は、その中でも、なくし物や預かり物、貸し借りなど、お金やものの扱いを話し合っている巻だ。この言葉は、預かったお金をどう守るかという話の流れで、ラビ・イツハクという学者の言葉として出てくる。
土地は、すぐにはお金に換えられないけれど、なくなりにくい財産。商いは、お金を回して増やすための財産。そして手元は、すぐに使えるお金だ。性格のちがう3つに分けておけば、どれか1つがうまくいかなくても、全部を失わずにすむ、という教えとして読まれている。
数も割合もちがうけれど、わたしのお金も、目的ごとに分けている。増やすためのお金と、いつでも使えることが目的のお金だ。
国債をどちらに分けるかは、判断に迷うところまで金利が上がってきている。でも、変動10年が2%台になっても、いまはこの分け方は変えない。いつでも使えるお金は、これまでどおり普通預金に。増やすためのお金は、オルカンやS&P500と高配当株でいいかなと思っている。
国債は、もう少し歳を重ねたら、選択肢に入るかもしれない。いまは、そんな気分だ。
6. まとめ
- 個人向け国債の変動10年は、10月募集で2.05%になる見込み。2003年の発売以来、初めての2%台(正式な発表は10月7日)
- 利率は、10年国債の入札で決まる基準金利3.10%に0.66をかけたもの。10年国債の金利は1996年8月以来の高さ
- 税引き後は約1.63%で、物価の目安2%にはまだ届かない。手取りが2%に届くのは、基準金利が3.8%以上になったとき
- 300万円を移したときの差は年約3万7,000円で、9月とほぼ同じ。普通預金の金利も上がったから
- 固定3年が2%を超えたら、ちょっと考えちゃう。でも1年で換金すると、受け取った利子とほぼプラスマイナスゼロ
- 生活防衛資金は、使い勝手の問題で普通預金のまま。シンプルに、投資は投資、貯蓄は貯蓄
・個人向け国債の利率と決め方:財務省 個人向け国債、財務省「よくあるご質問」
・発行額:財務省 個人向け国債の発行額
・市場の金利:財務省 国債金利情報
・普通預金の金利:各銀行の発表
・格言:『タルムード』バヴァ・メツィア篇 42a