harukamuy
ロボットは、速く走れても止まれない。お金も同じで、むずかしいのは「止まり方」だった
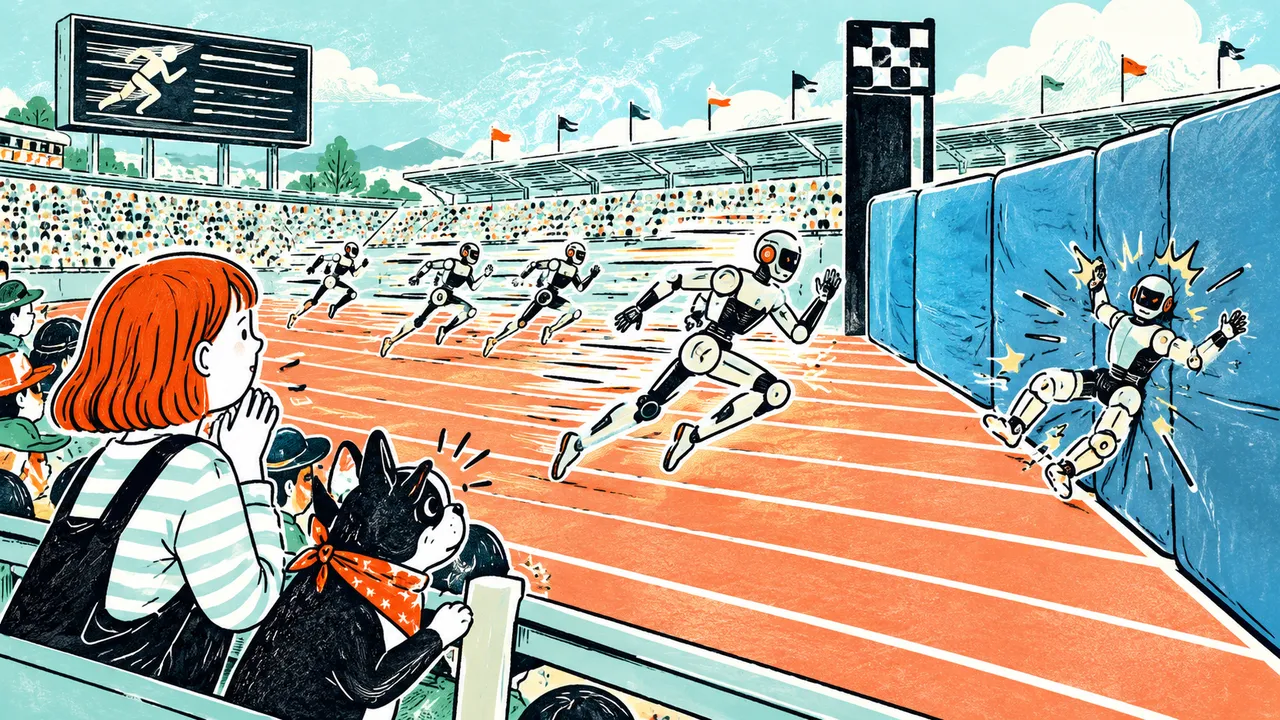
8月に北京で開かれた、第2回世界人型ロボット運動会。100メートル走の決勝で、人型ロボットが8秒64で優勝した。人間の世界記録、ボルトの9秒58より1秒近く速い。
ところが、多くのロボットは、ゴールしたあとに十分に減速できず、そのまま防護壁にぶつかった。9月30日の日本経済新聞が、その理由を新華社の報道から伝えている。速く走っているあいだ、ロボットの重心は大きく前に傾いている。そこから急に減速しようとすると、勢いで姿勢を崩してしまう。いまの人型ロボットにとって、速く走ることより、安定して止まることのほうが難しいのだ。
この話は、お金にもそのまま当てはまると思った。お金の話は、積み立てる、増やす、稼ぐといった「加速」の話が多い。でも、いつかは速度を落とす場面が来る。増やしたお金を使いはじめるとき、収入が減るとき、上げてきた金利を止めるとき、働き方をセーブするとき。わたしも2023年に会社をやめてフリーランスになり、2026年4月にサイドFIREを達成したばかりだ。それぞれの場面で、こんな声をよく聞く。
🤔「一度上げた生活水準って、下げられるの?」
😤「日銀は、利上げをうまく止められるの?」
🏠「仕事にブレーキをかけるのは、不安じゃないの?」
結論から言うと、お金も、増やすより止まり方のほうが難しい。取り崩しは、始めた時期しだいで、お金が尽きる時期が大きく変わる。生活水準は、上げるのは簡単でも、下げるのは難しい。日銀の利上げも、どこで止めるかが焦点になっている。そして働き方も、ゼロにするのではなく、速度を落とすという止まり方がある。順番に見ていく。
1. 増やしたお金は、どう取り崩せばいいのか
1つ目の声、「増やしたお金は、どう取り崩せばいいの?」。
出口戦略も、よく出てくる話だ。増やしたお金を、どう使っていくか。ここを失敗すると、取り返しがつかない。
同じ下落でも、取り崩しを始めた直後に来るか、しばらくたってから来るかで、結果は大きく変わる。計算してみた。
下落は1回だけで、その大きさも同じ。なのに、取り崩しを始めた直後に来ると、お金は8年も早く尽きる。お金が減っているところから、さらに取り崩すからだ。
30%の下落は、大げさな想定ではない。世界中の株をまとめた指数(MSCI ACWI、ドル建て、配当込み)は、2008年の1年間で42%下がった。2020年にも、2月12日から3月23日までの40日ほどで34%下がっている。
アメリカの資産運用会社バンガードの研究(2020年)も、同じことを示している。毎年同じ額を取り崩す場合、下落が早い時期に来る、運の悪い順番に当たった人は、資産が尽きる確率が31%高くなった。老後に受け取れるお金は11%、遺せるお金は37%少ない計算だ。一方で、最初の5年だけ取り崩しを5%ほど減らせば、早く尽きることは防げたという結果だった。止まり方しだいで、結果は変えられる。
ブレーキのかけ方は、ほかにもある。毎年「同じ額」ではなく、そのときの残高の「同じ割合」を取り崩す方法だ。
割合で取り崩すと、お金は尽きない。そのかわり、下がった翌年からは、使えるお金が3分の1ほど減る。尽きない安心と引きかえに、暮らしのほうで速度を落とすことになる。
わたし自身は、まだ1円も取り崩していない。生活費は、仕事の収入でまかなえているからだ。取り崩しの目安としてよく出てくる4%ルール(はじめの資産の4%を毎年取り崩しても、尽きにくいという目安)については、「4%ルールは日本では通用しない」は本当かに書いた。いつか取り崩す日のために、そのやり方の選択肢は知っておきたい。
2. 一度上げた生活水準は、下げられるのか
2つ目の声、「一度上げた生活水準って、下げられるの?」。
高収入だから貯金できるわけではないし、資産形成できるわけではない。あたりまえだが、収入から生活費を引いて、プラスになるかならないかだからだ。
まず、平均で見てみる。総務省の家計調査では、年収の高い世帯ほど、手取りのうち残す割合は大きい。
ただ、平均の中には、ばらつきがある。別の調査を見ると、年収が高いのに金融資産を持っていない世帯も、一定の割合でいる。
年収1,200万円以上でも、11世帯に1世帯ほどは、将来にそなえた金融資産がない。収入が増えると、暮らしも一緒に上がっていく。そして、一度上げた暮らしは、なかなか下げられない。経済学では「ラチェット効果」と呼ばれている。ラチェットは、一方向にしか回らない歯車のことだ。
これは、老後にも効いてくる。年金生活になるとき、それまでの高収入の暮らしを前提にしていると、計画がくずれる。金融庁の報告書(2019年)も、「老後の支出は、現役時の収入が高かった時の支出に引きずられがち」と書いている。いま、65歳以上の夫婦だけの無職の世帯は、毎月の支出が手取りの収入を約4万2,000円上回っている(総務省「家計調査」2025年)。
2019年に話題になった「老後2,000万円」は、月に約5万円の不足が30年続いた場合の計算だった。これは平均の暮らしでの数字だ。現役のころの高い暮らしを、そのまま年金生活に持ちこめば、毎月の不足はもっと大きくなる。
3. 日銀は、利上げをうまく止められるのか
3つ目の声、「日銀は、利上げをうまく止められるの?」。これは、わたしが最近興味を持っている話題だ。
日銀は、9月18日に政策金利を1.25%に上げた。政策金利は、銀行どうしが1日だけお金を貸し借りするときの金利で、預金やローンの金利のもとになる。2024年3月にマイナス金利をやめてから、2年半で6回目の引き上げになる。
9月29日の家賃とマンションの記事では、長期金利(10年国債の利回り)が30年ぶりに3%を超え、住宅ローンが重くなっていることを書いた。この先を左右するのが、日銀の利上げの着地点だ。着地点とは、景気を冷やしも熱しもしない、ちょうどよい金利のことだ。
日銀の研究では、そのちょうどよい金利は、ふだん目にする金利の水準で1.1〜2.5%ほどと推計されている(時事通信、2026年3月)。いまの1.25%は、その幅の下のほうに入ったところだ。ただ、幅が広く、どこで止めればいいのかは、はっきりしない。
過去には、止まり方がまったく違った2つの例がある。
日本では、1989年末に3万8,915円だった日経平均が、1年後の1990年末には2万3,848円まで下がった。その後も、株や土地の値段は下がり続け、日本は長い低迷の時代に入った。速く走っていた経済に、強いブレーキがかかったのだ。
アメリカは、1994年2月から1年で金利を3%から6%まで上げた。それでも景気後退にはならず、1994年のはじめに6.6%だった失業率は、1年後には1.2ポイント下がった。上げた幅は、日本とあまり変わらない。違いを分けた理由は、バブルの大きさなど、いくつもある。
いまの利上げを、どこで止めるのか。わたしは、ここを見ていきたい。
4. 仕事にブレーキをかけるのは、不安じゃないのか
4つ目の声、「仕事にブレーキをかけるのは、不安じゃないの?」。
仕事をセーブすることには、漠然とした不安がある。サイドFIREが、まさにそうだ。収入が0になると厳しいし、フリーランスとしてコンスタントに稼げる保証はない。
わたしも、フリーランスになった直後は、収入がほとんどない時期があった。いまも、月によって収入にはムラがある。
守りの仕組みは、少しずつ整ってきている。2024年11月には、いわゆるフリーランス新法が始まった。仕事を頼む会社は、取引の条件をはっきり示し、成果物を受け取ってから原則60日以内に報酬を払わなければならない。それでも、仕事が来るかどうかまでは、法律は守ってくれない。
でも、サイドFIREは、仕事をゼロにする止まり方ではない。仕事がゼロでも最低限なら、なんとか生活はしていける状態だ。
わたしの場合、最低限の生活費は年180万円ほど。サイドFIREの目標にした5,000万円は、4%ルールで年200万円を取り崩せる額として決め、証券口座で2026年1月に届いた。そのうえで、病気やけがで働けないときのために、生活防衛資金を300万円持っている。
全力で走るのでも、急に止まるのでもない。速度を落として、走り続ける。うまくつきあえれば、自由な働き方ができたりする。
5. わたしの見方
止まるを知れば殆(あや)うからず
老子『老子』第四十四章
老子は、2,500年ほど前の中国の思想家とされる人だ。この言葉は、足りていることを知っていれば恥をかかず、止まるべきところを知っていれば危うい目にあわない、という意味だ。そのあとに、「それで長く続けられる」と続く。
ロボットは、ゴールまでは速かった。でも、止まるところまでは考えられていなかった。お金も同じだと思う。大事なのは、走りながら、止まり方を学び、計画しておくこと。日銀の利上げの止めどころや、株の下落がいつ来るかは、自分では決められない。だから、過去にどんな止まり方があったかを学んでおく。取り崩しの方法、暮らしの水準、働き方の速度は、自分で決められる。だから、前もって計画しておく。
6. まとめ
- 人型ロボットは100メートルを8秒64で走ったのに、多くがゴールのあとに止まれず壁にぶつかった。速く走るより、止まるほうが難しい
- 取り崩しは、始めた直後に下落が来ると、お金が8年早く尽きる計算。出口戦略は失敗すると取り返しがつかない
- 年収1,200万円以上でも、11世帯に1世帯ほどは将来にそなえた金融資産がない。一度上げた暮らしは下げにくい
- 年金生活に入ると、65歳以上の夫婦の無職の世帯は、毎月約4万2,000円足りない。高収入のころの暮らしのままだと、計画がくずれる
- 日銀は2年半で6回の利上げ。過去には、大きく上げるなかで株価が1年で39%下がった日本と、景気後退を避けたアメリカがある
- サイドFIREは、ゼロにするのではなく速度を落とす止まり方。うまくつきあえれば、自由に働ける
・取り崩しの順番のリスク:Vanguard(2020年6月)
・株の下落:MSCI ACWI ファクトシート(2008年はMSCIの年次の成績、2020年の下落幅は日々の指数値から計算)
・年収別の使う割合と残す割合:総務省「家計調査」2025年平均 第2-4表
・金融資産がない世帯:J-FLEC「家計の金融行動に関する世論調査」2025年
・ラチェット効果:世界大百科事典(コトバンク)
・老後の支出:金融庁 金融審議会 市場ワーキング・グループ報告書(2019年6月3日)、総務省「家計調査」2025年
・ちょうどよい金利:日本銀行レビュー(2026年3月27日)、時事通信(2026年3月27日)
・日銀の利上げの歩み:日本銀行 金融政策決定会合の公表文
・公定歩合:日本銀行 基準割引率および基準貸付利率の推移
・日経平均:日経平均プロフィル 年次データ、地価:国土交通省 都道府県地価調査 対前年平均変動率の推移
・アメリカの1994〜1995年の利上げ:セントルイス連銀 Review(2025年)
・フリーランスの収入:内閣官房 フリーランス実態調査結果(2020年5月)、フリーランス協会「フリーランス白書2025」
・フリーランス新法:厚生労働省 フリーランスの取引に関する新しい法律
・老子の言葉:『老子』第四十四章「知足不辱、知止不殆、可以長久」の書き下し