harukamuy
株を5%持ったら、みんなに知らせる「5%ルール」。守られていないって本当? 持ち株に報告が出たときの見方
自分の持ち株を、だれがどれくらい持っているか。気にしたことはあるだろうか。
10月6日の日本経済新聞に、「守られぬ『5%ルール』」という見出しの記事が出た。電子部品の太陽誘電の株を買い集めたアメリカのヘッジファンドが、決まった期限までに報告を出していなかった、という話だ。期限に遅れる報告は、年に1,500件ほどあるという。
正直に言うと、わたしは5%ルールを知らなかった。日本の高配当株を120銘柄ほど持っているのに、だ。
もしかしたら、知らなくても困ることがないルールなのかもしれない。でも、乗りかかった船。疑問に思ったことを調べてみた。
😮「年1,500件も報告が遅れているなんて、罰則はないの?」
📩「自分の持ち株に報告が出たら、どう向き合えばいいの?」
結論から言うと、5%ルールは、株をたくさん持つ人がだれなのかを、ほかの株主にも知らせるための決まりだ。知らないまま売り買いする人を出さないためにある。
罰則も、ちゃんとある。でも、実際に使われたことはほとんどなかった。だから、この7月に、お金のペナルティを70倍に引き上げる法律が成立している。
そして、自分の持ち株に報告が出ても、慌てる話ではなかった。わたしの持ち株で調べると、報告の多くは、投資信託などを運用する会社が、ふだんの売り買いを知らせているものだったからだ。気になったときは、報告書の「保有目的」(何のために持っているか)の欄を見る。ただの投資なのか、会社に注文をつけるつもりなのかがわかる。順番に見ていく。
1. 太陽誘電で、何が起きたの?
まずは、日経が取り上げた件を、国に出された報告書から見ておく。
株を買い集めたのは、アメリカのヘッジファンド、シチュエーショナル・アウェアネスだ。元OpenAIの研究者が率いる、AIに投資を絞ったファンドだと報じられている。
わたしにとって太陽誘電は、DVDなどの記録メディアをつくっていた会社だ。若いころは、よく使っていた。1988年に、世界で初めてCD-Rを開発した会社でもある。ただ、記録メディアの事業は2015年にやめていて、いまは、スマホやAIのサーバーに使われる小さな電子部品が中心になっている。
ファンドは6月23日から株を買いはじめ、6月29日に5%を超えた。その後も買い増して、7月22日には16.61%。発行された株の6分の1ほどを持っていたことになる。そこから売って、8月3日には5%を下回った。
本当なら、5%を超えた6月29日から5営業日以内、つまり7月6日までに、最初の報告を出す決まりだった。持ち分が1%以上増えたり減ったりするたびにも、報告がいる。ところが、9本の報告は、8月12日にまとめて出てきた。
この間に、株価は1万8,000円台から2万2,000円台まで上がり、7月30日には8,000円台まで下がっている。6月29日から8月3日までの約5週間、太陽誘電の株を売り買いしていた人たちは、大きな持ち主がいることを知らなかった。
報告が出た8月12日、株価は前の営業日より7.5%高く終わっている。でも、そのときファンドの持ち分は、もう4.41%まで減っていた。市場は、すでに終わった話を、あとから一度に知ったことになる。
なお、日経はこれを「開示義務違反」と報じている。金融庁などが処分したかどうかは、調べた範囲では確認できなかった。
2. 5%ルールって、そもそも何? なぜあるの?
なぜ、こんな決まりがあるのか。
株をたくさん持つ人は、会社の行方に口を出せる。株主総会で議決権(会社の大事なことを決める投票の権利)を使い、社長の選び方や、配当の出し方に注文をつけられる。さらに買い増せば、会社を丸ごと買い取ることもできる。
だから、だれかが株を大量に買い集めているかどうかは、ほかの株主にとって大事な情報になる。大きな買い手がいると知っていれば、株を持っている人は、売るのをもう少し待ったかもしれない。大きな持ち主が売っている最中だと知っていれば、買うのを待った人もいたはずだ。
5%ルールは、この情報を、一部の人だけでなく、株主みんなが同じように知れるようにする決まりだ。金融庁も、制度の目的を「市場の透明性・公正性を高め、投資者保護を図る」と説明している。
太陽誘電の件で困ったのは、まさにこの「知らないまま売り買いした人」だった。
3. 年1,500件も報告が遅れているなんて、罰則はないの?
わたしは最初、「努力義務みたいなもので、罰則はないのかな」と思っていた。でも、調べてみると、罰則はある。
課徴金は、時価総額が1兆円の会社なら、報告1本で1,000万円になる。
ところが、実際に使われた数を見ると、印象がまったく変わる。
遅れた報告が年に1,500件あるのに、課徴金は2022年までの15年で8件。罰則は、ないのではなく、ほとんど使われてこなかった。
では、なぜ使われてこなかったのか。国がはっきり理由を説明した資料は、見つけられなかった。でも、金融庁の資料を読むと、理由らしきものが3つ見えてくる。
1つ目は、遅れの多くが「うっかり」だということ。財務局が遅れた人に聞き取ると、①決まりを知らなかった、理解が足りなかった、②EDINETの操作に慣れていなかった、③自分の持ち分に気づくのが遅れた、が多かったという。わたしと同じで、知らない人も多いのかもしれない。でも、法律で決まっている以上、知らなかったですませられる話ではない。
2つ目は、課徴金の決まり方だ。いまの課徴金は、遅れが1日でも1か月でも、わざとでもうっかりでも、同じ計算で決まる。そのため、うっかり忘れた人にも一律にかかる「やりすぎ」の面と、わざと遅らせる人には安すぎて効かない面の両方がある、と指摘されている。
3つ目は、刑事罰の性格だ。刑事罰は影響が大きいので、ほかの方法で足りるなら使うのを控える、という考え方がある。
そこで、2026年7月15日、課徴金の決まりを見直す法律が成立した。投資の判断への影響が小さいものは、課徴金の対象から外す。そのかわり、額は時価総額の「10万分の1」から「1万分の7」へ、70倍に引き上げる。時価総額1兆円の会社なら、報告1本で7億円になる。適用が始まるのは、公布から1年以内に政令で決める日だ。
4. 自分の持ち株に報告が出たら、どう向き合えばいいの?
5%ルールの報告が出ると、株のニュースサイトには、こんな見出しが並ぶ。
もし、自分の持ち株でこの見出しを見たら。
何も知らないわたしは、こんなふうに考える。
株をたくさん買って、会社に「配当を増やして」「経営を変えて」と注文をつける株主は、アクティビストと呼ばれる。物言う株主ともいう。
実際に、報告を出したのがアクティビストかどうかで、株価の動き方がちがうことを調べた研究がある。
会社と対立するファンド
経営陣とぶつかるタイプ
全体の平均
機関投資家
運用会社・証券会社など
この研究で株価が市場全体より上がったのは、報告を出したのがアクティビストのときだった。
では、わたしの持ち株には、だれが報告を出していたのか。ヤマハ発動機で調べてみた。
出していたのは、ほとんどが信託銀行や資産運用会社、証券会社だった。資産運用会社は、投資信託などで、たくさんの人のお金を預かって運用している会社だ。わたしが積み立てているオルカン(世界中の株にまとめて投資する投資信託)も、こうした会社がつくっている。
ただ、1社だけ、気になる会社があった。イギリスの資産運用会社、シルチェスターだ。先ほどの研究(1998〜2009年の報告を調べたもの)では、調べたアクティビストの中にシルチェスターも入っていて、それも会社と対立するファンドに数えられている。8月31日に出したヤマハ発動機の変更報告書を読んでみると、保有目的にはこう書いてあった。
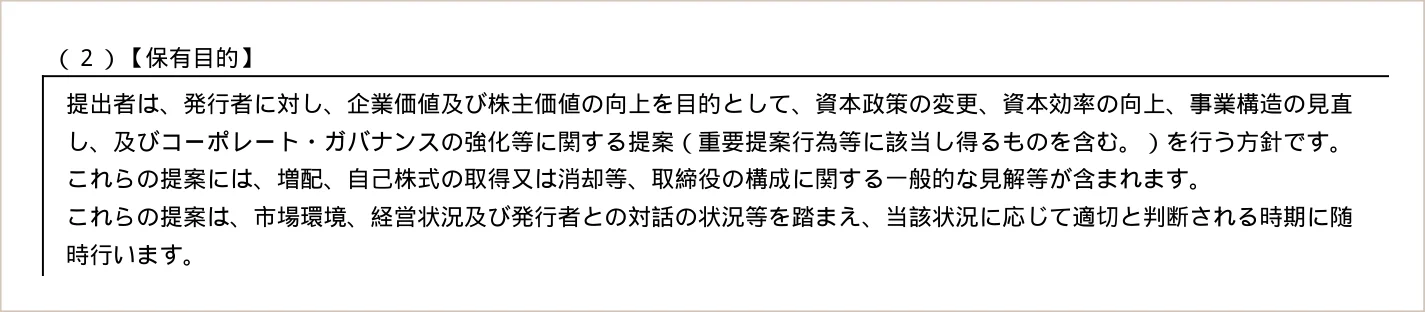
増配や自社株買い(自己株式の取得)などを、会社に提案していく方針だという。その中には「重要提案行為等」(経営に大きな影響を与える提案)にあたり得るものも含む、とも書いてある。
アクティビストかどうかは、名前だけでは分からない。そこで、報告書で見るところを3つにしぼった。
③の2つの日付は、報告書の1ページ目に並んでいる。シルチェスターの報告書では、こうだ。
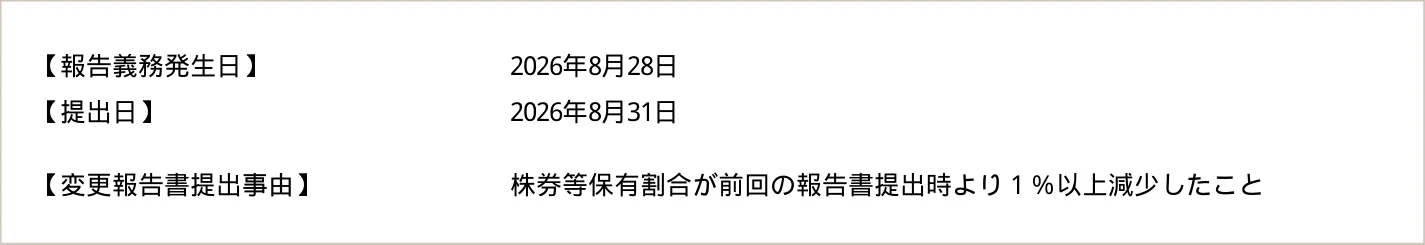
8月28日に持ち分が1%以上減り、次の営業日の8月31日に出している。期限の5営業日以内なので、遅れていない報告だ。
報告書は、EDINETで、書類の種類を「大量保有報告書」にして、調べたい会社の名前を入れると探せる(変更報告書も一緒に出てくる)。株探などのサイトでも、銘柄ごとの一覧が無料で見られる。ただ、こうしたサイトは要約なので、保有目的などは元の報告書で確かめたほうがいい。
それから、もう1つ大事なことがある。報告は、いつも「過去の話」だということだ。期限どおりでも、届くのは最大で5営業日あと。資産運用会社などには「特例報告」という別の決まりもあって、会社に大きな注文をつけるつもりがなく、持ち分が10%以下なら、月2回の決まった日(基準日)ごとにまとめて、そこから5営業日以内に報告すればいい。そのぶん、最大で3週間ほどあとになる。ヤマハ発動機に出ていたブラックロックの報告も、この特例報告だった。基準日の8月31日の持ち分を、9月4日に出している。太陽誘電のように遅れれば、1か月以上あとだ。ニュースを見て慌てて売り買いしても、たいていは遅い。
5. わたしの見方
百戦して殆(あや)うからず
『孫子』謀攻篇
2,500年ほど前の中国の兵法書『孫子』の言葉だ。相手のことも自分のことも知っていれば、何度戦っても危ない目にあわない、という意味になる。
今回の5%ルールに置きかえると、「彼」は、自分の持ち株をたくさん持っているのはだれか、だと思う。5%ルールは、それを株主みんなに知らせるための決まりだ。
そして「己」は、自分がなぜその株を持っているのか、だ。わたしは高配当株を、配当の利回り、割安さ、財務の順に見て選んでいる。いちばん気にするのは、配当が減らされないかだ。だれかが5%を超えて買ったからといって、その理由が変わるわけではない。
わたしの持ち株に報告が出たら、まずはだれが出したのかと、保有目的を見る。資産運用会社のいつもの報告なら、気にしない。もし保有目的に、会社への提案が書いてあれば、株主総会の議案や会社の発表に、少し注意しておく。どちらにしても、報告のニュースだけで、慌てて売り買いはしない。
5%ルールを知らなかったわたしでも、今回、報告書の読み方はわかった。持ち株を、だれが持っているのかを知ること。そして、自分がなぜその株を持っているのかを知ること。孫子の言う「彼」と「己」だ。この2つがわかっていれば、危うくなることはない。慌てずに向き合えばいい。
6. まとめ
- 5%ルールは、株を5%より多く持ったら5営業日以内に報告し、株主みんなに知らせる決まり。知らないまま売り買いする人を出さないためにある
- 太陽誘電の株を最大16.61%まで買ったファンドは、9本の報告を8月12日にまとめて提出。最初の報告は37日遅れで、そのときにはもう5%を下回っていた
- 期限に遅れる報告は年に約1,500件。罰則はあるのに、課徴金は2022年までの15年で8件、刑事告発はここ5年で0件
- 2026年7月、課徴金を70倍に引き上げる法律が成立。適用は公布から1年以内に始まる
- わたしの持ち株のヤマハ発動機には1年で14本の報告。多くは運用会社などのふだんの報告だが、増配などを提案する方針と書くファンドも1社あった
- 報告が出たら、だれが出したか、保有目的、2つの日付を見る。報告はいつも過去の話なので、慌てて売り買いはしない
・太陽誘電の報告書:EDINET、シチュエーショナル・アウェアネス・エルピーの大量保有報告書と変更報告書No.6、変更報告書No.8ほか(いずれも2026年8月12日提出)。期限と遅れの日数はわたしが計算
・ファンドについて:Hedgeweek(Bloomberg引用、2026年8月12日)、ロイター配信(The Edge Malaysia)
・株価:Yahoo!ファイナンス(太陽誘電の終値)
・太陽誘電の記録メディア:MONOist「“日本製”で存在感を示した太陽誘電、記録メディア事業から撤退」(2015年6月11日)、AV Watch「太陽誘電が光ディスク事業撤退」(2015年6月11日)
・制度のきほん:金融商品取引法(e-Gov法令検索)、金融庁「大量保有報告制度の概要について」、関東財務局「大量保有報告書に関するよくあるご質問」、金融庁「令和8年5月1日の改正大量保有報告制度の施行に伴う留意点」、金融庁担当官の解説(商事法務、2026年3月)
・遅れた報告の件数と課徴金の件数:金融審議会 公開買付制度・大量保有報告制度等ワーキング・グループ 事務局説明資料(2023年6月5日)、金融審議会 市場制度ワーキング・グループ 事務局資料(2025年9月18日)、証券取引等監視委員会の勧告(2024年6月28日、2024年9月10日)
・使われてこなかった理由と課徴金の引き上げ:金融審議会 市場制度ワーキング・グループ報告(2025年12月26日)、同ワーキング・グループ事務局資料(2025年9月18日、刑事罰の「謙抑性・補充性」)、金融庁 法律案要綱、金融庁 第221回国会提出法案
・ヤマハ発動機の報告:株探「ヤマハ発動機 大株主」(2026年10月6日閲覧)。ブラックロックの特例報告はブラックロック・ジャパン「変更報告書(特例対象株券等)」(ヤマハ発動機、2026年9月4日提出)。シルチェスターの保有目的と日付は、シルチェスター・インターナショナル・インベスターズ・エルエルピー「変更報告書」(ヤマハ発動機、2026年8月31日提出)から
・株価の反応の研究:Hamao, Kutsuna & Matos "Foreign Investor Activism in Japan: The First Ten Years"(2010年)
・報告書の探し方:EDINET「よくある質問」
・格言:『孫子』謀攻篇