harukamuy
「106万円の壁」がなくなった。何が変わって、得なの損なの? フリーランスのわたしが勉強してみた
パートで働く人の「106万円の壁」が、10月1日になくなった。今日、ニッセイ基礎研究所の永井啓夫さんの解説がTBS CROSS DIGに載っていた。
わたしのまわりには、この壁を気にしている人がいない。だから、ニュースを見ても、わからないことだらけだった。
🔄「何が変わったの?」
⚖️「どうしたら得で、どうしたら損なの?」
🎯「なんのための制度変更なの?」
先に、勉強してわかったことを書いておく。扶養に入っている人は、社会保険に入ると、手取りが減る。でも、将来の年金と、病気や出産で休んだときの手当がつく。そして保険料は、会社が半分払ってくれる。得か損かは、いま家族の扶養に入っているのか、自分で国民健康保険と国民年金を払っているのかで、大きく変わる。
順番に見ていく。
1. そもそも「壁」って何?
「年収の壁」と呼ばれる線は、いくつかある。混ざりやすいので、まず並べておく。
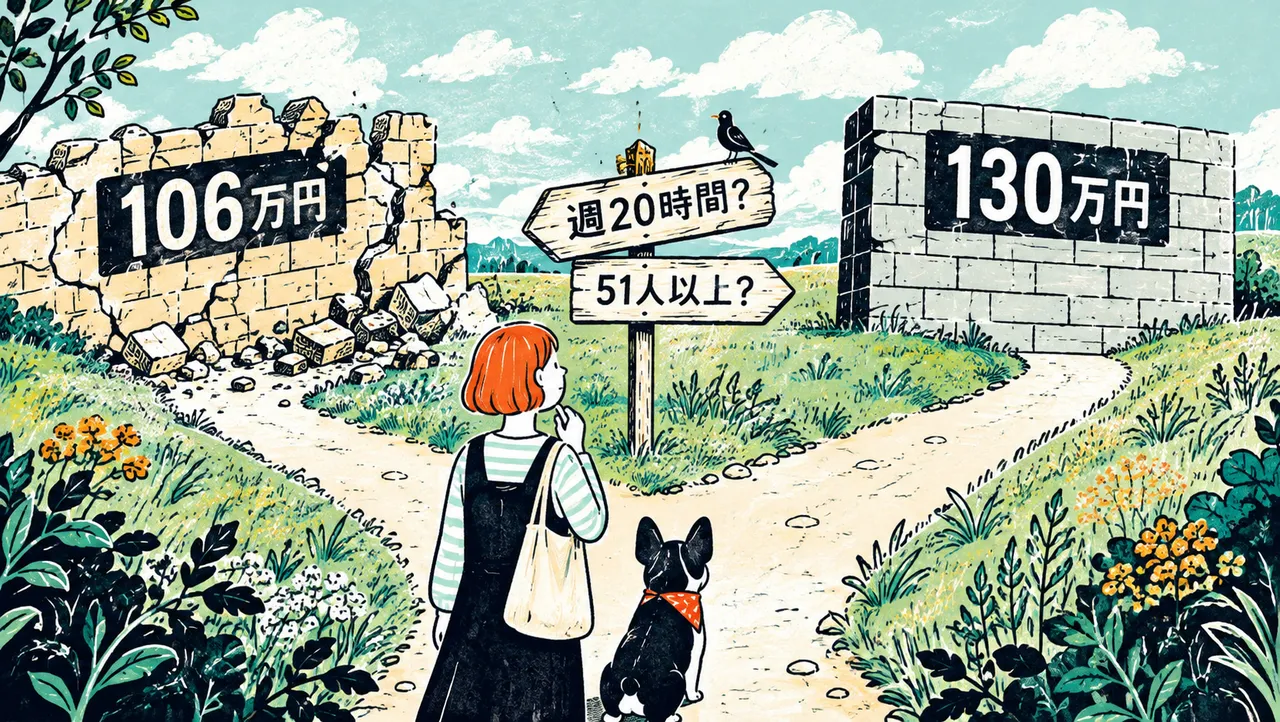
今回なくなったのは、いちばん上の106万円の壁だ。これまでは、従業員51人以上の会社などで、月8.8万円(年収にするとおよそ106万円)以上になると、勤め先で社会保険に入る決まりだった。
130万円の壁は、それとは別の線になる。家族の扶養に入っている人が、年収130万円以上になると、扶養から外れて、自分で保険料を払うことになる。
ただし、勤め先の社会保険に入る条件を満たす人は、130万円より下でも、扶養から外れて勤め先の保険に入る。逆に、従業員50人以下の会社でパートとして働く人(正社員の4分の3未満の時間)や、週20時間未満の人は、ふつうは勤め先の社会保険に入る決まりにはなっていないので、年収130万円未満なら扶養に入っていられる。どちらの壁が関係するかは、勤め先の大きさと、働く時間で決まる。
2択で、自分がどちらに当てはまるかを確かめられるようにしてみた。
はい ▶
いいえ ▶
はい ▶
はい ▶
はい ▶
いいえ ▶
はい ▶
いいえ ▶
いいえ ▶
はい ▶
いいえ ▶
いいえ ▶
はい ▶
いいえ ▶
2. 何が変わったの?
2つ目の疑問。変わったことを、時期の順に並べた。
106万円の条件がなくなった理由は、最低賃金だ。2026年度の最低賃金は、全国の平均で1,177円。いまは、すべての都道府県で、週20時間働けば月8.8万円を超えてしまう。年収の条件が、もう意味をなさなくなっていた。だから、10月の変更で、すぐに対象が大きく広がるわけではない。いちばん大きく変わるのは、2027年10月から小さい会社にも広がっていくほうだ。
130万円の壁のほうも、最低賃金の影響を受けている。東京の最低賃金は1,280円で、週20時間の契約だけで、年収は約133万円になる。「週20時間」と「130万円」、2つの線が、だんだん近づいているということだ。東京や神奈川の小さい会社で週20時間働く人は、勤め先の社会保険には入らないまま、130万円を超えて扶養から外れ、自分で国保と国民年金を払うことになりやすい。
3. どうしたら得で、どうしたら損なの?
3つ目の疑問。月8.8万円(年106万円)で働く人が、社会保険に入った場合を見てみた。
保険料が、年に約15万円かかる。扶養に入っている人にとっては、そのまま手取りが減ることになる。
でも、そのかわりにつくものがある。将来の年金が上乗せされる。病気やけがで働けなくなったときには、給料の約3分の2が、最長で1年6か月出る。出産で休むときにも、手当が出る。そして、保険料は会社が同じ額を払ってくれる。
では、結局、得なのか損なのか。調べてわかったのは、「いま、どこに入っているか」で答えが変わる、ということだった。
家族の扶養に入っている人は、いまは保険料を払っていない。そのぶん、入ると負担がふえる。保険料のうち厚生年金の分(年約9.7万円)を、年金の上乗せだけで取りもどそうとすると、年金を20年近く受け取って、やっと届く計算になる。お金だけで見ると、損に感じやすい。そのかわりに手に入るのは、病気や出産で休んだときの手当という安心だ。
一方、自分で国民健康保険と国民年金を払っている人は、話がちがう。国民年金だけで、年に約21.5万円。それに国民健康保険の保険料がかかる。社会保険に入れば、会社が半分払ってくれるので、負担がへって、保障はふえることが多い。
それから、本人の負担をやわらげるしくみもある。
4. なんのための制度変更なの?
4つ目の疑問。永井さんのレポートや政府の資料を読むと、ねらいは大きく3つあるように見える。
1つ目は、「壁」で働く時間をおさえる人を減らすこと。 扶養の線を超えないように、働く時間を調整する人がいる。人手が足りない時代に、働きたい人が時間をおさえるしかない状況を、変えたいということだ。最低賃金が上がって、106万円の線がもう意味をなさなくなっていたことも、背中を押した。政府は、最低賃金を、遅くとも2030年代前半に全国平均1,500円にする目標も出している。
2つ目は、短い時間で働く人の、老後と「もしも」を手厚くすること。 国民年金だけだと、もらえる年金は基礎年金だけになる。厚生年金に入れば、そこに上乗せがつく。病気や出産で休んだときの手当もつく。
3つ目は、働き方によって、守られ方が変わらないしくみにすること。 会社員か、パートか、どの会社で働くかで、入れる保険がちがう。それを少しずつそろえていく、という流れだ。扶養されている配偶者の年金のしくみ(第3号被保険者)も、次の年金の法改正までに見直しの結論を出すことになっている。どう変わるかは、まだ決まっていない。
5. わたしの見方
考えるだけで学ばなければ、あやうい。
孔子の言葉だ。学ぶだけでも、考えるだけでもだめで、両方そろって、はじめて自分のものになる、という意味だ。
フリーランスのわたしは、国民健康保険と国民年金を、全額自分で払っている。だから、会社が保険料を半分負担してくれるのは、うらやましい。病気で休んだときの手当や、厚生年金の上乗せまで含めた手厚さは、フリーになって、すごいと感じるようになった。
わたしのまわりには、壁を気にして働いている人はいない。それでも、なんのための制度変更なのかは、勉強しておきたいと思った。少しでも関係がある方にとって、プラスの情報になったらうれしい。
6. まとめ
- パートの「106万円の壁」が、2026年10月1日になくなった。いまは週20時間以上などの条件で、社会保険に入るかが決まる
- 130万円の壁(扶養から外れる線)は残っている。4月から、働く契約の年収で判定するようになった
- 「従業員51人以上」の条件も、2027年10月から少しずつなくなり、2035年10月にはすべての会社が対象になる
- 扶養に入っている人は、入ると手取りが年約15万円減る(月8.8万円の場合)。そのかわり、年金の上乗せ、傷病手当金、出産手当金がつく
- 得か損かは、いま扶養に入っているか、自分で国保と国民年金を払っているかで変わる
- 理由は、最低賃金の上昇、人手不足、働き方に関係なく守られるしくみづくり
- フリーランスのわたしには、会社が保険料を半分払ってくれるのがうらやましい。手厚さも、フリーになってすごいと感じる
・106万円の壁の撤廃:日本年金機構、厚生労働省の通知
・従業員数の条件の日程:厚生労働省「社会保険適用拡大 特設サイト」
・130万円の判定の見直し:日本年金機構(2026年5月1日)
・最低賃金:厚生労働省「令和8年度 地域別最低賃金」
・最低賃金1,500円の目標:「経済財政運営と改革の基本方針2026」(2026年7月21日閣議決定)の抜粋
・保険料:協会けんぽ 東京支部 令和8年度の保険料額表
・年金がふえる額:厚生労働省 特設サイト
・保険料調整制度:日本年金機構、財源についての国会答弁:衆議院 厚生労働委員会(2025年5月28日)
・第3号被保険者の見直し:「給付付き税額控除」の制度導入の基本方針(2026年8月5日閣議決定)
・税の178万円:財務省
・格言:『論語』為政篇「学而不思則罔、思而不学則殆」。訳はわたし