harukamuy
「18歳で2,000万円の差」は本当か。子どもがいないわたしが、こどもNISAへの反対の声を考えてみた
2027年1月から、子ども向けのNISA、通称「こどもNISA」が始まる。証券会社では、10月から口座の受け付けが始まるところだ。
その直前になって、反対の声が目立つようになった。「格差が広がる」「お金持ちの優遇だ」。「18歳で2,000万円を超える格差」になる、という記事もある。
わたしには子どもがいない。7月のNISA改正の記事でも、こどもNISAは「わたしには関係ない」と書いている。正直、真剣に考えたことはなかった。それでも、反対の声を読むうちに、自分の中できちんと整理したくなった。
🤔「本当に、18歳で2,000万円も差がつくの?」
😤「お金持ちの優遇なんじゃないの?」
🏠「教育資金を準備するのに、向いているの?」
結論から言うと、わたしはどちらかというと賛成だ。教育資金を準備する選択肢が増えるからだ。でも、格差は広がると思う。「18歳で2,000万円の差」には、親などが入れた600万円も含まれている。投資で増えた差は、年10.5%で増え続けても約1,800万円。年5%なら約570万円だ。ただし、試算のように増える保証はどこにもない。順番に見ていく。
1. こどもNISAは、何ができるのか
1つ目の声、「こどもNISAって、何ができるの?」。
増えたぶんに税金がかからないのは、大人のNISAと同じだ。ちがうのは、子どもの名前の口座であることと、引き出せるのが12歳からに限られることだ。
2. 本当に、18歳で2,000万円の差がつくのか
2つ目の声、「本当に、18歳で2,000万円も差がつくの?」。
集英社オンラインの記事の試算は、0歳から9歳までの10年間、毎年60万円を全世界の株に入れ、18歳までそのまま持つ、というものだった。入れるお金は、合計600万円。1年に増える割合(利回り)は年10.5%で、過去20年の全世界の株の実績をもとにした数字だ。
利回りを変えて、18歳のときの金額と、そのうち増えたぶんを計算してみた。
2,000万円を超えるのは、年10.5%で18年増え続けた場合だ。しかも、この金額には、親などが入れた600万円が含まれている。投資で増えた差だけを見ると、年10.5%で約1,800万円、年5%なら約570万円になる。
年5〜7%は、十分ありえる数字だ。その記事が使った過去20年の全世界の株の実績は年10.5%。わたしが積み立てているオルカン(全世界の株に投資する投資信託)も、2018年10月の設定から年率約18.5%で増えてきた。最近の流れで考えると、5〜7%はむしろ控えめなくらいだ。
600万円が18年で倍近くに育つのは、複利の力だ。以前書いたジャックとジルの話も、早く始めることの価値を伝える話だった。こどもNISAは、0歳から始められる「ジル」の箱と言える。
3. お金持ちの優遇なのか
3つ目の声、「お金持ちの優遇なんじゃないの?」。
わたしは、格差は広がると思う。お金に余裕がある家は、きっと毎年満額の60万円を入れるだろう。
ただ、これは大人のNISAも同じだ。年360万円の上限を早く使い切れる人ほど、有利になる。投資のセオリーで考えると、まとまったお金を早めに入れ、長く持つほど増えやすいからだ。もちろん、オルカンのように手数料が低く、優良な銘柄を選んでいることが大前提だ。
その流れで考えると、こどもNISAは、お金持ちの優遇にもなりうる。国会でも、2026年3月に「格差の固定化につながるのではないか」という質問が出ている。財務大臣は、上限を大人より低くして配慮した、と答えた。
では、年60万円を出せる家は、どれくらいあるのか。子育て世代の金融資産を見てみた。
30代の世帯を金融資産の額の順に並べると、ちょうど真ん中にくる世帯(中央値)は311万円。平均の1,096万円よりずっと少ない。平均は一部のお金持ちの世帯に引っぱられて高く出るので、ふつうの世帯の実態に近いのは、中央値のほうだ。6世帯に1世帯ほどは、金融資産がない。年60万円を10年続けられる家は、そう多くないはずだ。
お金を出すのは、親だけとはかぎらない。日本経済新聞は、祖父母から孫への生前贈与にも使える、と紹介していた。わたしは贈与のしくみをよくわかっていなかったので、調べてみた。
つまり、祖父母が毎年60万円を孫のこどもNISAに入れれば、贈与税がかからず、増えたぶんも非課税になる。しかも、祖父母が生きているうちに、その財産が少しずつ孫に移るので、相続税がかかる家なら、その額を減らすことにもつながる。これも、お金持ちの優遇と言われる理由のひとつだ。
4. 教育資金を準備するのに、向いているのか
4つ目の声、「教育資金を準備するのに、向いているの?」。
わたしは、向いていると考えている。大学の資金なら、0歳から18年かけられるので、十分に長期の投資と言える。株の値動きで一時的に減っても、取り戻す時間がある。一方で、中学の資金だとちょっと微妙だと思う。引き出せるのは12歳からで、そこまでの時間が短い。入学のときにたまたま株が下がっていたら、減った状態で引き出すことになる。
前のジュニアNISAは、18歳まで原則引き出せない決まりがあり、使う人も少なかった。こどもNISAが12歳から教育費に使えるようにしたのは、そこを変えるためだ。
国債などの債券もNISAで買えるようになれば、学資保険などよりよい選択肢になるのではないか、とわたしは思っていた。ただ、調べてみると、入るのは国債そのものではなく、債券を中心にした投資信託だ。値動きがあり、国債のように満期まで持てば元のお金が戻る、というものではない。いまの段階では、学資保険の代わりとして当てにできるかは、わからない。
5. わたしの見方
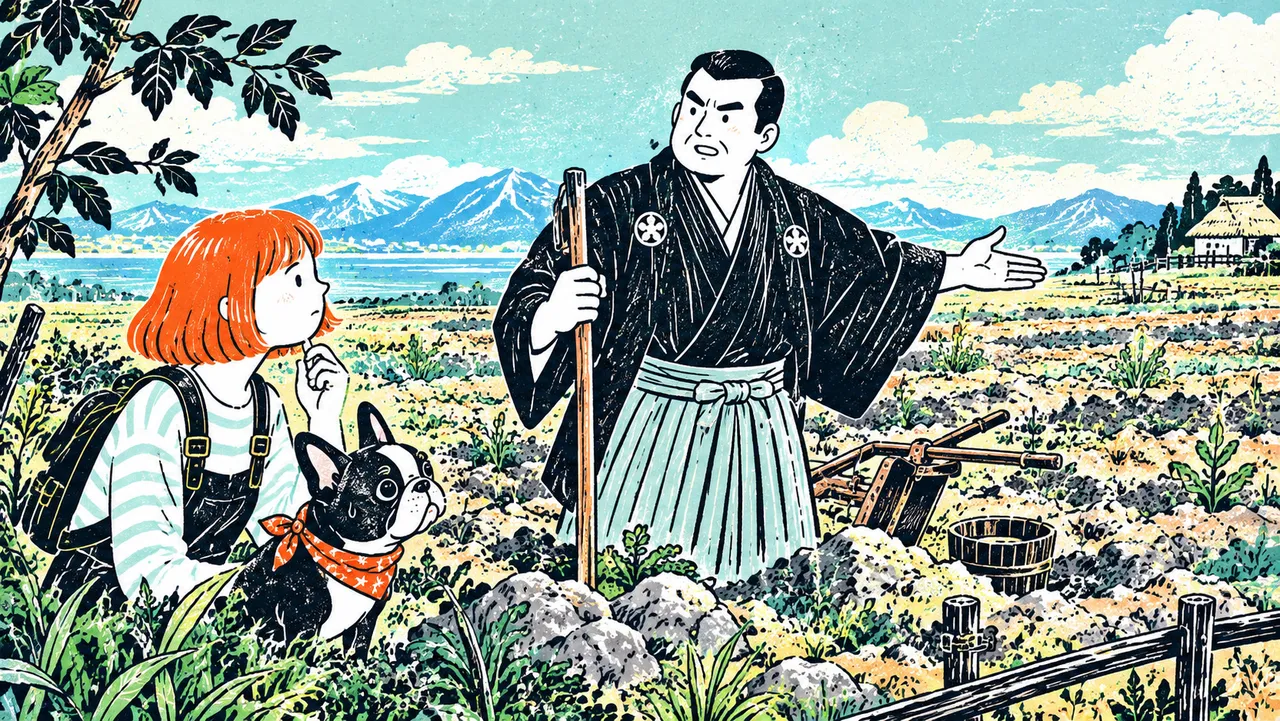
西郷隆盛は、明治維新を進めた薩摩の人だ。この言葉は、自分で作った漢詩の最後の一行で、子や孫のために良い田んぼを買い残すことはしない、という意味だ。西郷はこの詩を人に見せて、「もし自分が子孫のために財産を残すようなことをしたら、言うこととやることが違う人間だと見限ってほしい」と言ったと伝わる。財産を残すより、自分の力で生きていけるようにしたい、という考えだ。
こどもNISAは、子どものために「美田」を買う制度にも見える。
それでも、わたしはどちらかというと賛成だ。大学の学費のように、使い道と時期が決まっているお金を、18年かけて育てる。その選択肢が増えるからだ。
子どもがいないわたしには、今のところ使う機会のない制度だ。こうして一度、ちゃんと調べてみるのも悪くない。美田は買わなくてもいいが、子どもの将来の選択肢を広げる用途なら、良いのではないだろうか。
6. まとめ
- こどもNISAは2027年1月から。0〜17歳が対象で、年60万円・合計600万円まで。教育費などに引き出せるのは12歳から
- 「18歳で2,000万円の差」には、入れた600万円も含まれる。投資で増えた差は、年10.5%でも約1,800万円、年5%なら約570万円
- お金に余裕がある家ほど満額を入れられる。格差は広がると思う。これは大人のNISAも同じ
- 祖父母が年60万円ずつ入れても贈与税はかからない。相続税がかかる家なら、相続税を減らすことにもつながる
- 大学の資金なら18年かけられ、十分に長期。中学の資金だと、ちょっと微妙
- 子どもがいないわたしも、どちらかというと賛成。教育資金を準備する選択肢が増えるから
・反対の声:日本経済新聞「『こどもNISA』口座開設手続き、10月から開始 孫への生前贈与にも」、集英社オンライン(2026年9月26日)、衆議院本会議(2026年3月5日)の会議録
・オルカンの年率:eMAXIS Slim 全世界株式(オール・カントリー)の基準価額(設定時1万円、2026年9月25日3万8,325円)から、クロちゃんに計算してもらった
・学資保険:ソニー生命「学資保険(無配当)Ⅲ型」のプラン例(2026年4月時点)
・子育て世代の金融資産:J-FLEC「家計の金融行動に関する世論調査」2025年
・贈与:国税庁タックスアンサー No.4408、No.4405、No.4510、No.4161、相続税の誤りやすい事例
・ジュニアNISA:金融庁 NISA口座の利用状況(2023年末)
・西郷隆盛の言葉:漢詩「偶成」の一節「児孫の為に美田を買わず」。詩を人に見せたときの言葉は『南洲翁遺訓』第5条(明治23年、1890年刊)